
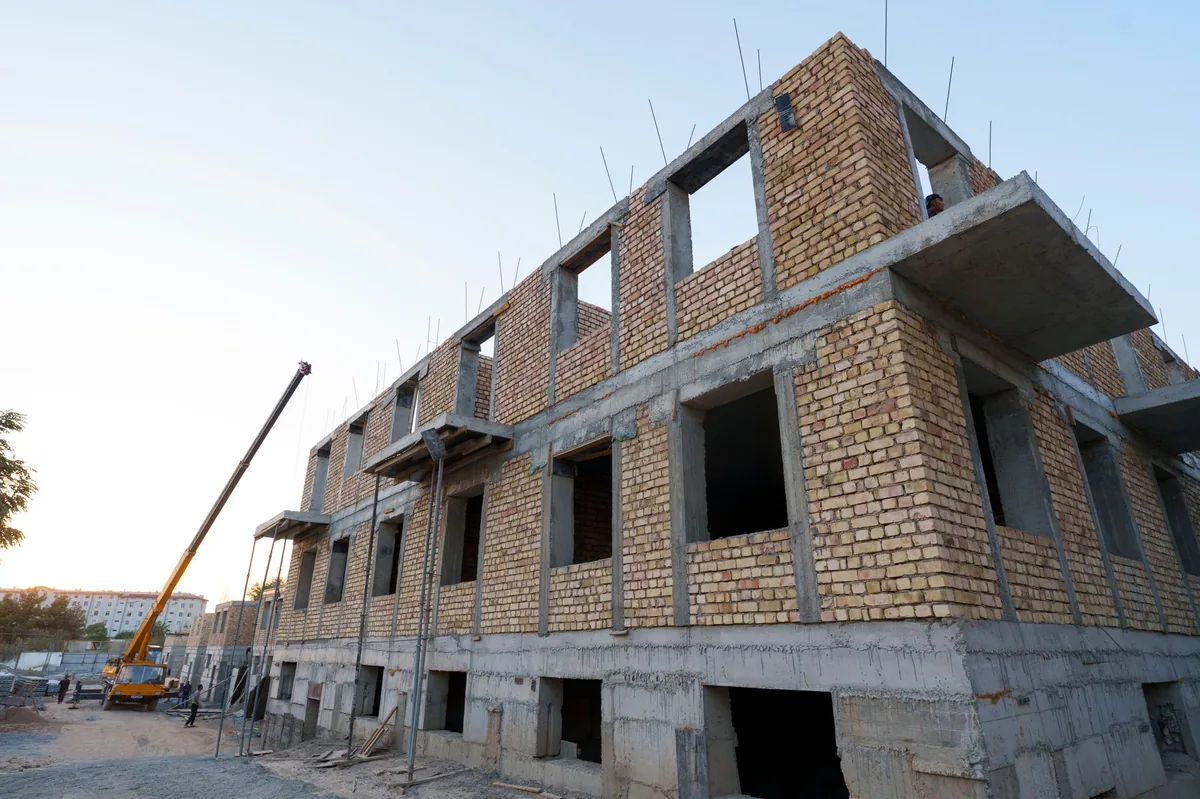
El sector de la construcción atraviesa una etapa de marcada contracción y estancamiento que golpea de lleno tanto en la estructura empresarial como en la generación de empleo registrado. Las recientes declaraciones del presidente de la Cámara Argentina de la Construcción, Gustavo Weiss, pusieron sobre la mesa la profundidad de un freno productivo que acumula una caída del veinticinco por ciento entre mediados de 2023 y mediados del año siguiente, un desplome histórico que desarticuló buena parte de la cadena de valor y dejó un saldo de miles de fuentes laborales perdidas en todo el país.
Aquel desplome inicial, que provocó la desaparición de unas dos mil firmas y la destrucción de aproximadamente 120.000 puestos de trabajo, dio paso a una meseta prolongada donde la actividad ya no cae con la misma intensidad pero tampoco muestra signos genuinos de reactivación. Los datos oficiales del Instituto Nacional de Estadística y Censos (Indec) reflejan esta dinámica con números ajustados: un leve repunte mensual aislado convive con caídas interanuales persistentes y una retracción constante en los permisos de edificación privada, evidenciando la prudencia con la que operan los inversores en el actual escenario macroeconómico.
El dilema de la inversión estatal y el freno a la competitividad
Para las grandes empresas nucleadas en la cámara empresaria, el principal obstáculo radica en la ausencia de un plan de inversión en infraestructura que actúe como motor para el resto de las actividades productivas. Desde el sector remarcan que rutas deterioradas, redes ferroviarias obsoletas y la falta de obras energéticas o viales configuran un cuello de botella insostenible que encarece los costos logísticos y le resta competitividad a la economía nacional. Ante este panorama, la postura gremial sostiene que el capital privado por sí solo no puede asumir proyectos de semejante envergadura, por lo que se requiere indefectiblemente de la participación y el financiamiento del Estado para destrabar los trabajos pendientes.
Las perspectivas a corto plazo que manejan los propios empresarios reflejan una división marcada por la cautela y la incertidumbre. La gran mayoría de las compañías dedicadas a la obra privada anticipa que el volumen de trabajo se mantendrá sin variantes durante los próximos meses, mientras que las expectativas negativas superan con holgura a las optimistas. Quienes vislumbran un horizonte desfavorable señalan como factores determinantes la debilidad en el poder adquisitivo, la contracción general del mercado interno y las tensiones financieras ligadas a los plazos de pago en la cadena comercial. En contraparte, los sectores que confienen en una mejora minoritaria apoyan sus expectativas en una eventual estabilización de los precios y en la recuperación paulatina de variables macroeconómicas básicas, configurando un escenario donde la reconstrucción del entramado constructor continúa siendo un objetivo esquivo y condicionado por la evolución de las cuentas públicas.


