
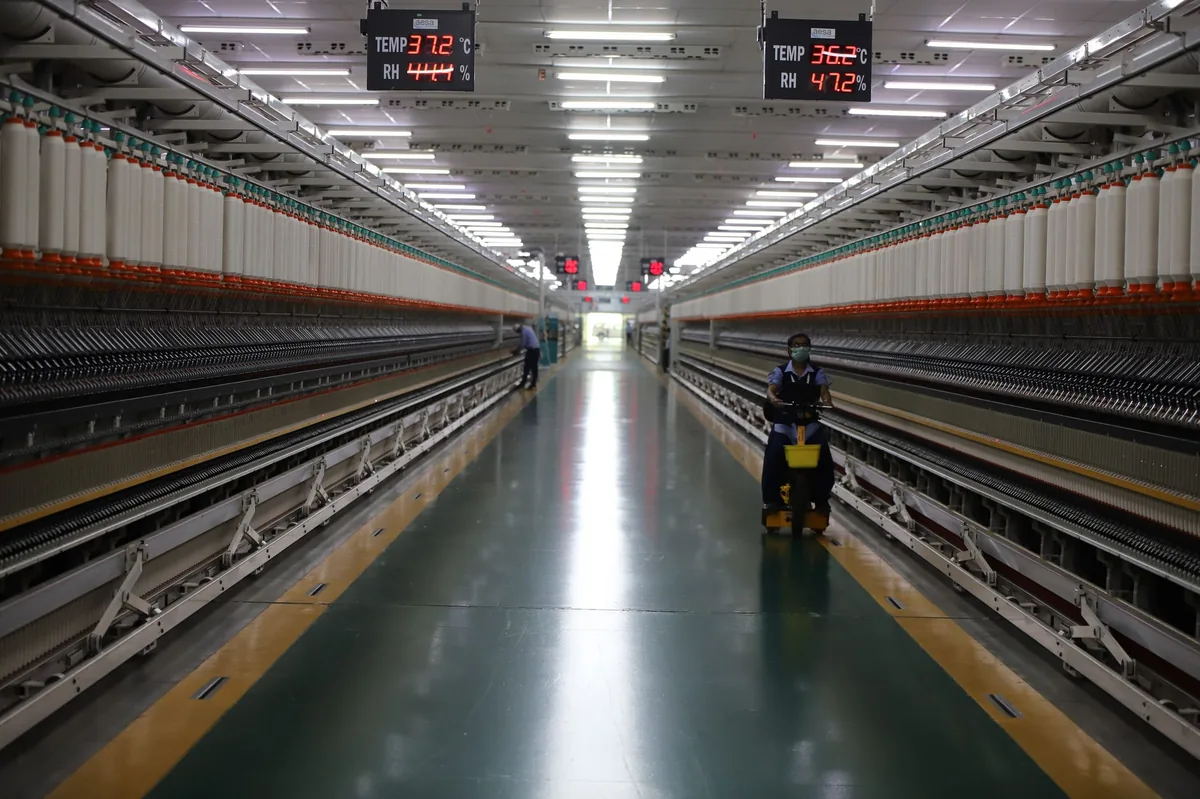
El aparato productivo nacional continúa transitando un escenario de marcada retracción, según los registros difundidos por el organismo estadístico oficial sobre el comportamiento de la industria manufacturera y la actividad de la construcción durante el octavo mes del año. La medición interanual volvió a arrojar números en terreno negativo para ambos sectores, evidenciando que la recuperación económica muestra trayectorias heterogéneas y dificultades persistentes para consolidar una tendencia expansiva generalizada, a pesar de algunos atenuantes mensuales puntuales que aportaron algo de oxígeno en el tramo medio del año.
De acuerdo con la información oficial, el Índice de Producción Industrial Manufacturero experimentó una contracción del 3,2% en la comparación contra el mismo mes del año precedente, lo que profundizó el retroceso acumulado en los primeros ocho meses hasta alcanzar una baja del 2,7%. El mapa sectorial reflejó una dinámica contractiva generalizada que afectó a once de las dieciséis divisiones que componen el indicador. Entre las caídas más pronunciadas se destacaron los rubros vinculados a maquinaria y equipo, que se desplomó un 24%, y otros equipos aparatos e instrumentos, con un descenso del 20,6%. Asimismo, tramos tradicionales como prendas de vestir, cuero y calzado, junto con la industria automotriz y de autopartes, sufrieron mermas significativas que reflejan tanto la contracción del mercado interno como la cautela en la reposición de stocks y bienes de capital por parte de las empresas.
El sector de la construcción y su impacto en el empleo
Por el lado de la construcción, el indicador sintético de la actividad sectorial arrojó una disminución del 4,4% en términos interanuales, interrumpiendo la racha de cierta estabilidad previa. Sin embargo, al observar el acumulado de los primeros ocho meses del año, el sector logra mantenerse un leve 0,8% por encima del registro correspondiente al mismo periodo del ciclo anterior. El comportamiento de los insumos básicos para la obra privada y pública fue el principal termómetro de este enfriamiento, con descensos marcados en productos fundamentales como el asfalto, que retrocedió un 18,4%, el yeso y las cales. Paralelamente, el empleo formal en la construcción registró una merma marginal del 0,3% en julio, contabilizando poco más de 375 mil puestos de trabajo asalariados en el sector privado, un dato que mantiene en alerta a las cámaras empresarias y a las organizaciones sindicales frente a la desaceleración de la obra pública nacional y la demora en la reactivación de grandes desarrollos inmobiliarios privados.
A pesar del panorama recesivo predominante en las mediciones anuales, los informes sectoriales dejaron espacio para lecturas mixtas al analizar la evolución mensual desestacionalizada. La industria logró registrar una mejora del 1,9% frente a julio, impulsada por subas específicas en ramas como sustancias y productos químicos, la refinación de petróleo y ciertas industrias metálicas básicas. Del mismo modo, la construcción mostró un repunte mensual del 0,4%, acompañado por un incremento sostenido en los permisos de edificación autorizados en los municipios relevados. Los analistas económicos advierten que estos rebotes mensuales reflejan una dinámica de estabilización en pisos bajos, aunque persisten los interrogantes sobre la velocidad y el alcance que tendrá la reactivación definitiva en el tramo final del año, condicionados por la evolución del consumo, el costo del financiamiento y la disponibilidad de divisas para la importación de insumos críticos.


