
El Instituto Nacional de Estadística y Censos (INDEC) difundió los registros sobre el desempeño fabril y el sector del ladrillo, confirmando que la aparente mejoría mensual funciona apenas como un respiro estadístico frente a una estructura productiva que continúa operando muy por debajo de los registros previos. La producción industrial manufacturera registró un avance mensual de 1,9% frente a julio, mientras que la actividad de la construcción avanzó un magro 0,4%. Sin embargo, al observar la perspectiva interanual, el panorama se ensombrece de forma contundente: ambas ramas productivas profundizaron sus mermas en comparación con el mismo período del año anterior, marcando bajas del 3,2% y 4,4% respectivamente.
Este comportamiento evidencia la persistencia de una dinámica sectorial profundamente dispar, donde algunos nichos vinculados a la exportación o a cadenas de valor específicas logran sostenerse, mientras el entramado general sufre el impacto del freno en la demanda interna, la retracción del poder adquisitivo y la paralización de la obra pública. El rebote mensual resulta insuficiente para enmendar el terreno cedido durante los meses previos, configurando un escenario donde la estabilidad macroeconómica buscada por el equipo económico todavía no logra derramar vitalidad sobre la economía real.
Luces y sombras en el entramado fabril
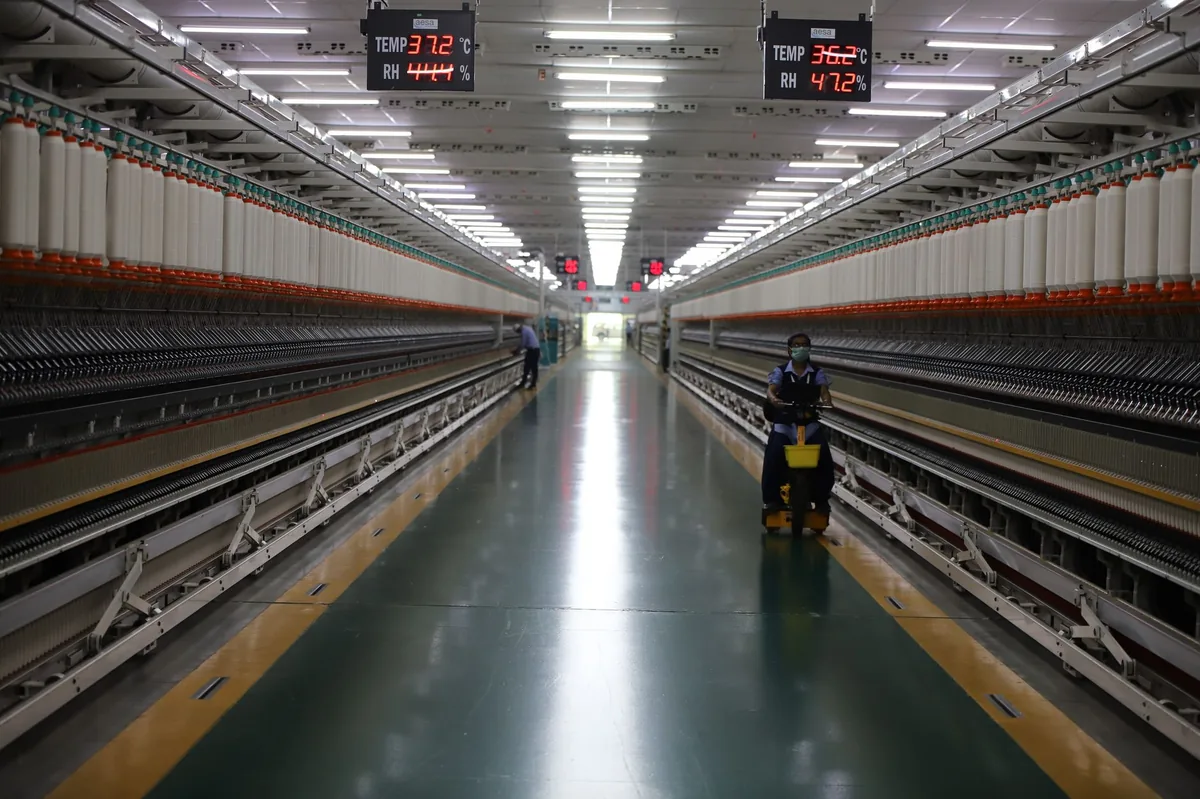
Al desagregar el índice manufacturero, el informe oficial deja en evidencia que once de las dieciséis divisiones industriales analizadas sufrieron contracciones en la comparación interanual. Los rubros más castigados vuelven a ser aquellos con fuerte dependencia del consumo masivo y el mercado interno. La fabricación de productos de metal, maquinaria y equipo experimentó un desplome del 18,1%, al tiempo que la rama de textiles, prendas de vestir y calzado retrocedió un 13,1%. Estas cifras reflejan la compleja situación que atraviesan las pequeñas y medianas empresas industriales, imposibilitadas de trasladar costos ante la caída generalizada de ventas.
En la vereda opuesta, los pocos motores que evitaron una caída mayor estuvieron comandados por la refinación de petróleo, sustancias químicas y ciertos segmentos de transporte. La industria automotriz y la elaboración de alimentos mostraron leves recuperaciones en la medición mensual, aunque continúan rezagadas en la foto anual. Esta asimetría demuestra que la reactivación opera a velocidad de crucero muy lenta y selectiva, sin la fuerza necesaria para traccionar al conjunto de las cadenas de valor que operan en los cordones industriales del conurbano bonaerense y los principales centros productivos del país.
La construcción y el freno en los insumos
Por su parte, la actividad de la construcción ratificó que el leve repunte mensual de 0,4% carece de la consistencia necesaria para consolidar un cambio de tendencia. De hecho, el indicador de tendencia-ciclo marcó una contracción mensual de 1,1%, confirmando que el sector transita un amesetamiento pronunciado. El análisis del consumo de insumos básicos consolida este diagnóstico de parálisis, especialmente en lo referente a la obra pública y la edificación privada de escala media.
El desplome en despachos de asfalto, que retrocedió más de un 18% interanual, junto con las bajas de doble dígito en artículos sanitarios, cerámicos y cemento pórtland, expone la retracción de los grandes proyectos de infraestructura. Las excepciones se redujeron a nichos muy específicos como las placas de yeso o ciertos tubos de acero sin costura vinculados a la industria energética. De este modo, los indicadores de agosto confirman que la economía real transita una etapa de estabilización precaria, donde las señales positivas conviven con un núcleo recesivo que continúa limitando las expectativas de despegue sostenido a corto plazo.


